التستر التجاري في السعودية جريمة اقتصادية لا تقوم لمجرد وجود عامل غير سعودي في موقع إداري، ولا بسبب منحه صلاحيات مهنية محددة، وإنما ترتبط بتمكينه من ممارسة نشاط اقتصادي غير مرخص له بممارسته لحسابه الخاص، مستفيداً من ترخيص أو موافقة صادرة لشخص آخر.
ويعتمد تقدير الواقعة على حقيقة الإدارة والتمويل والعوائد، لا على الاسم الموجود في السجل التجاري وحده.
وتظهر خطورة التستر عندما تختلف الأوراق الرسمية عن الواقع التشغيلي للمنشأة؛ فيكون المواطن أو المستثمر المرخص له مالكاً في الظاهر، بينما يسيطر غير السعودي في الباطن على الأموال والقرارات والعقود والأرباح.
لذلك لا يصح الحكم على العلاقة من واقعة واحدة، بل تُقرأ العقود والحسابات والتفويضات وطريقة توزيع الدخل مجتمعة.
هل تواجه بلاغاً أو اشتباهاً بالتستر التجاري ولا تعرف أثر الصلاحيات والتحويلات المالية على موقفك؟ تساعدك مراجعة الوقائع والعقود والحسابات على فهم التكييف النظامي وتحديد الإجراء المناسب لحالتك.اطلب مراجعة قانونية لحالة التستر التجاري
وللمعرفة أولاً، تابع قراءة الدليل لفهم الحالات والعقوبات والإجراءات.
الجواب المختصر: يتحقق التستر التجاري في السعودية عندما يمكّن شخص غيرَ سعودي من مزاولة نشاط اقتصادي غير مرخص له بممارسته لحسابه الخاص، باستخدام ترخيص المتستر أو اسمه أو سجله أو موافقته.
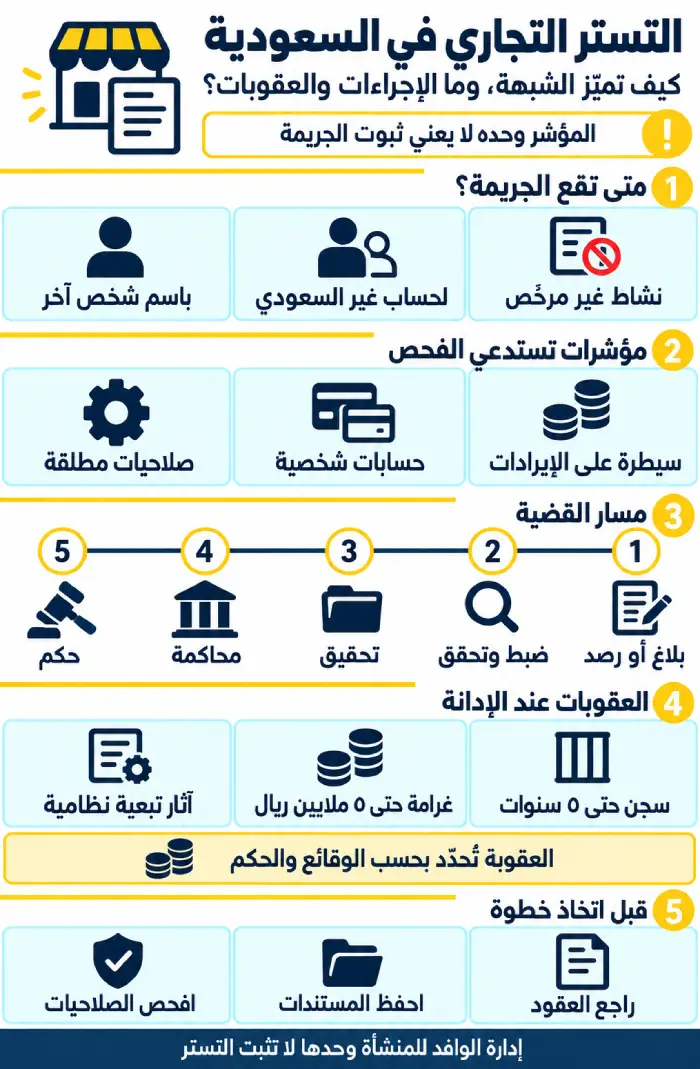
وقد تصل العقوبة عند ثبوت الجريمة إلى السجن خمس سنوات وغرامة خمسة ملايين ريال، إضافة إلى مصادرة المتحصلات وتدابير تبعية أخرى، ويُحدد الحكم وفق دور كل متهم والأدلة والظروف المحيطة بالواقعة.
مواضيع المقالة
ما المقصود بتعبير التستر التجاري في السعودية؟
عرّف نظام مكافحة التستر التجاري بأنه اتفاق أو ترتيب يمكّن من خلاله شخص شخصاً آخر غير سعودي من ممارسة نشاط اقتصادي في المملكة غير مرخص له بممارسته، باستخدام الترخيص أو الموافقة الصادرة للمتستر.
والتعريف لا يقتصر على المحلات التقليدية؛ لأن النشاط الاقتصادي قد يُمارس من خلال مؤسسة أو شركة أو متجر إلكتروني أو نشاط خدمي أو مهني متى انطبقت عناصر الجريمة.
المعيار العملي هو معرفة صاحب النشاط الحقيقي من موّل المشروع؟ ومن يقرر الشراء والتسعير والتوظيف؟ ومن يتحمل الخسائر ويحصل على صافي الأرباح؟.
فإذا كانت السيطرة والعوائد لغير السعودي، وكان صاحب الترخيص لا يؤدي إلا دور الواجهة مقابل مبلغ ثابت، ارتفعت شبهة التستر. أما وجود مدير غير سعودي يدير أعمالاً يومية ضمن عقد وصلاحيات ورقابة مالية، فلا يكفي وحده لإثبات الجريمة.
من هو المتستر؟
المتستر هو الشخص الذي يتيح الغطاء النظامي للنشاط غير المرخص، سواء كان سعودياً أم شخصاً آخر يملك ترخيصاً أو موافقة تمكنه من ممارسة النشاط.
وقد يقع التمكين باستخدام السجل التجاري، أو الترخيص البلدي، أو الحساب البنكي، أو الاسم التجاري، أو عقود المنشأة وأختامها، أو أي وسيلة تجعل الممارسة المخالفة تبدو نشاطاً تابعاً للمالك الظاهر.
ولا يشترط أن يتقاضى المتستر مبلغاً شهرياً حتى تقوم الشبهة؛ فقد تكون المنفعة نسبة محدودة، أو سداد التزامات شخصية، أو مجرد إبقاء الاسم مقابل ترك كامل النشاط للطرف الآخر.
وفي المقابل، لا تثبت صفته بمجرد كونه مالك السجل، إذ يلزم فحص علمه بالترتيب ودوره فيه وما إذا كانت بياناته أو صلاحياته استُعملت دون إرادته.
من هو المتستر عليه؟
المتستر عليه هو غير السعودي الذي يمارس النشاط الاقتصادي غير المرخص له لحسابه الخاص مستفيداً من الغطاء الذي وفره المتستر.
ومن العلامات المتكررة لعمله لحسابه الخاص تحمله رأس المال والمخاطر، واستقلاله بالعقود، واستئثاره بصافي الإيراد، ودفعه مقابلاً ثابتاً لصاحب الترخيص بدلاً من تلقيه أجراً بوصفه عاملاً أو مديراً.
لكن الجنسية وحدها لا تنشئ الجريمة. يستطيع غير السعودي ممارسة الأعمال المسموح بها بصفته عاملاً، أو مديراً، أو شريكاً، أو مستثمراً مرخصاً متى استكملت العلاقة متطلباتها النظامية.
المشكلة ليست في وجوده داخل النشاط، وإنما في ممارسته غير المرخصة للحساب الخاص خلف مالك صوري.
متى يعد النشاط تستراً تجارياً؟
لا يوجد اختبار منفرد يحسم جميع القضايا. تفحص الجهات المختصة مجموعة وقائع متصلة لتحديد ما إذا كانت العلاقة عملاً مشروعاً أم تستراً.
وقد يظهر التمكين في الأوراق، لكنه غالباً يُستدل عليه من طريقة تشغيل المنشأة وتدفق أموالها ومدى حضور مالكها الفعلي. تزداد احتمالية التكييف كتستر عند اجتماع مؤشرات مثل:
- تسجيل النشاط باسم شخص لا يموله ولا يعرف تفاصيله ولا يشارك في قراراته.
- انفراد غير السعودي بتحديد الأسعار وشراء البضائع والتعاقد مع الموردين.
- تحكمه بالحساب البنكي وأجهزة الدفع وكلمات المرور دون رقابة حقيقية.
- حصول صاحب السجل على مبلغ دوري ثابت، مع احتفاظ الطرف الآخر بصافي الربح وتحمله الخسارة.
- استخدام حسابات شخصية لاستقبال إيرادات المنشأة أو تحويلها إلى غير السعودي.
- توقيع العامل عقوداً جوهرية بصفته المالك الفعلي، مع غياب تفويض محدد يمكن تفسيره بحاجات العمل.
- وجود دفاتر أو كشوف داخلية تختلف عن البيانات المحاسبية الرسمية.
- عدم قدرة المالك الظاهر على بيان مصادر التمويل أو حجم المبيعات أو أسماء الموردين أو الالتزامات الأساسية.
هذه الوقائع مؤشرات تستدعي الفحص، وليست أحكام إدانة مستقلة. فقد يكون التفويض الواسع مبرراً بطبيعة وظيفة المدير، وقد يكون غياب المالك مؤقتاً، وقد تُفسر حوالة مالية بعقد قرض أو مكافأة أو التزام موثق.
القوة الإثباتية تنتج من ترابط الوقائع وقدرتها على إثبات ممارسة غير السعودي للنشاط لحسابه الخاص بعلم الطرف الآخر.
أركان جريمة التستر التجاري في السعودية
التفريق بين الاشتباه والإدانة يبدأ بفهم العناصر التي يجب أن تثبتها جهة الاتهام. لا تكفي المخالفة الإدارية أو الإدارة غير المنظمة وحدها لتقرير المسؤولية الجزائية، وإن كانت قد تقود إلى التفتيش أو تكشف أدلة أخرى.
النشاط الاقتصادي غير المرخص
يجب أولاً تحديد النشاط الذي مارسه غير السعودي، ثم التحقق من عدم امتلاكه الصفة أو الترخيص الذي يجيز له ممارسته لحسابه الخاص.
فقد يكون الشخص مرخصاً في نشاط معين دون آخر، أو يعمل لدى المنشأة بصورة مشروعة لكنه تجاوز حدود وظيفته إلى ممارسة مستقلة تعود أرباحها إليه.
لهذا السبب لا يكفي وصف الشخص بأنه «مدير فعلي. السؤال الأدق هو: هل مارس النشاط لنفسه أم للمنشأة؟ وهل استند إلى عقد عمل وتفويض ورقابة، أم استخدم ترخيص الغير بوصفه ستاراً لنشاطه الخاص؟
فعل التمكين
التمكين هو توفير الوسيلة التي أتاحت ممارسة النشاط المخالف. وقد يكون إيجابياً، مثل تسليم الحسابات والأختام والسجل وكامل الصلاحيات، أو يظهر من ترتيب متفق عليه يترك للطرف غير السعودي إدارة المشروع والاستفادة منه.
وتختلف الوقائع من منشأة لأخرى، لذلك تُفحص حدود التفويض وطريقة المتابعة ومن يملك القرار النهائي.
المخاطرة العملية تظهر عند السماح لشخص بإدارة كل شيء دون مستندات داخلية أو ضوابط مصرفية. حتى إذا كانت العلاقة بدأت كعمل مشروع، فقد تنقلب حقيقتها عندما يفقد المالك رقابته ويصبح وجوده شكلياً.
ممارسة النشاط للحساب الخاص
هذا العنصر يفصل غالباً بين المدير النظامي والمتستر عليه. المدير يتصرف لمصلحة المنشأة، ويتلقى أجراً أو مكافأة معلومة، ويخضع للمحاسبة ويمكن إنهاء صلاحياته.
أما من يعمل لحسابه الخاص فيستحوذ فعلياً على العوائد، ويتحمل نتائج المشروع، ويحدد ما يدفعه للمالك الظاهر كما لو كان أجرة لاستعمال الاسم أو السجل.
وقد تكون نسبة الأرباح جزءاً مشروعاً من أجر مدير إذا نص عليها عقده وصُرفت بشفافية وخضعت للقيود المحاسبية والعمالية. لذلك لا يجوز اعتبار كل عمولة أو حافز مرتبط بالربح دليلاً على التستر بل يُنظر إلى مقدارها وطريقة صرفها ومن يملك أصل رأس المال والقرار.
العلم والإرادة
المسؤولية الجنائية شخصية. يلزم التحقق من علم المتهم بالترتيب واتجاه إرادته إلى المشاركة فيه أو تمكينه.
وقد تفيد الرسائل، والعقود الجانبية، وطريقة اقتسام الدخل، والتصرف في الحسابات في إثبات العلم، بينما يمكن أن تكون بلاغات سابقة عن إساءة استعمال الصلاحيات أو أدلة الانتحال أو الاعتراضات المكتوبة ذات أثر في نفيه.
ولا ينبغي الاعتماد على عبارة عامة مثل أنا لا أعرف شيئاً عن المؤسسة بوصفها دفاعاً كافياً لأنها قد تُفهم ضد صاحب السجل إذا كان قد سلّم أدوات النشاط وتوقف عن متابعته. الدفاع الفعال يربط كل واقعة بمستند ويشرح حدود الصلاحيات ومصدر الأموال ومسارها.
ما الفرق بين التستر التجاري في السعودية والعمل النظامي؟
يسمح النظام للمنشآت بالاستعانة بمديرين وخبراء غير سعوديين، كما يسمح بالاستثمار الأجنبي وفق الضوابط. لهذا لا يصح الخلط بين الكفاءة الإدارية وبين الملكية المستترة. المقارنة التالية تساعد على قراءة العلاقة، لكنها لا تغني عن فحص وقائع كل منشأة.
| المعيار | العمل أو الاستثمار النظامي | التستر التجاري المحتمل |
|---|---|---|
| الصفة | عقد عمل أو شراكة وترخيص صحيح | نشاط غير مرخص خلف اسم أو ترخيص الغير |
| مصدر الدخل | راتب أو مكافأة أو أرباح شريك موثقة | صافي النشاط لغير السعودي مقابل مبلغ للمالك الظاهر |
| القرار المالي | صلاحيات محددة ورقابة واعتمادات | سيطرة منفردة على الإيرادات والمصروفات |
| الحسابات | حساب المنشأة ودفاتر منتظمة | حسابات شخصية أو مسارات مالية غير مفسرة |
| تحمل المخاطر | على المنشأة أو الشركاء وفق العقد | على المتستر عليه بوصفه صاحب المشروع الحقيقي |
| حضور المالك | متابعة وقرارات يمكن إثباتها | اسم في السجل دون معرفة أو سيطرة فعلية |
| العلاقة بالجهات | بيانات متسقة وتراخيص محدثة | اختلاف بين السجلات والواقع التشغيلي |
إذا تضمنت العلاقة منح غير السعودي ملكية أو حصة فعلية في المشروع، فيلزم تنظيمها من خلال تأسيس شركة في السعودية ضمن كيان يسمح بهذه الملكية، مع استيفاء اشتراطات وزارة الاستثمار والجهة المنظمة للنشاط قبل مباشرته.
أشهر صور التستر التجاري في السعودية
تتنوع الصور بتنوع الأنشطة، لكن جوهرها واحد: انفصال الملكية الظاهرة عن الممارسة الاقتصادية الحقيقية. ولا يلزم اجتماع الصور الآتية كلها، كما أن ظهور إحداها لا يكفي تلقائياً للإدانة.
فتح سجل تجاري باسم شخص آخر
تظهر هذه الصورة عندما يُستخرج السجل باسم مواطن أو شخص مرخص له ثم يُسلّم المشروع فعلياً إلى غير السعودي. وقد يحتفظ صاحب الاسم برسوم أو مبلغ شهري، بينما يتولى الطرف الآخر التمويل والإدارة ويحصل على الأرباح.
وقد تبدأ العلاقة بطلب عائلي بسيط، إلا أن مسؤولية الاسم لا تكون شكلية أمام الجهات.
كما قد يؤدي فتح سجل تجاري باسم الزوجة إلى التزامات نظامية ومالية مستقلة عن العلاقة الأسرية؛ لذلك يلزم التحقق من طبيعة النشاط ومصادر التمويل وصلاحيات الإدارة قبل التسجيل، وعدم تسليم بيانات الدخول أو الحسابات المصرفية دون رقابة وضوابط مكتوبة.
تأجير المؤسسة أو السجل مقابل مبلغ ثابت
لا يوجد عقد آمن اسمه تأجير السجل يبيح للطرف الآخر ممارسة النشاط لنفسه. إذا كانت حقيقة الاتفاق أن مالك السجل يحصل على مبلغ ثابت ولا علاقة له بالتشغيل، بينما يستأثر غير السعودي بالمشروع، فقد ينطبق وصف التستر ولو سُميت الورقة عقد إدارة أو تشغيل.
أما عقود التشغيل الحقيقية فليست ممنوعة بذاتها، لكنها تحتاج إلى تحديد مسؤوليات الأطراف، وحركة الأموال، وصاحب القرار، وأجر المشغل، وآلية الرقابة. الاسم الذي يوضع على العقد لا يغلب واقع التنفيذ.
السيطرة الكاملة على الحساب البنكي
قد يحتاج المدير إلى صلاحيات مصرفية لتنفيذ العمل، لكن ترك الحساب تحت سيطرته المنفردة، وتحويل الإيرادات إلى حسابه أو حسابات شخصية أخرى، وعدم معرفة المالك بالحركة المالية، كلها وقائع قوية عند تقييم العلاقة.
وضمن معايير التزام المنشآت بقواعد السوق أكدت وزارة التجارة فتح حساب خاص بالمنشأة وعدم استخدام الحسابات الشخصية في تعاملاتها.
ويُفضل عملياً تطبيق صلاحيات مزدوجة للعمليات الكبيرة، ومراجعة كشوف الحساب دورياً، وربط كل تحويل بفاتورة أو عقد. الهدف ليس تعطيل المدير، بل إثبات أن أموال النشاط تخضع للمنشأة لا لشخص يعمل فيها.
التستر في المقاولات والتجزئة والخدمات
قد يتولى غير السعودي استلام المشروعات والتفاوض مع العملاء وشراء المواد ودفع أجور العمال ثم يحاسب صاحب السجل بمبلغ ثابت. وفي المتاجر، قد يملك البضاعة ويتحكم بالمبيعات والموردين.
وفي الخدمات المهنية، قد يستعمل ترخيص شخص آخر لممارسة عمل لا يحق له تقديمه مستقلاً.
اختلاف القطاع يغير نوع الأدلة، لا أصل الفكرة. ففي المقاولات تكون العقود والمستخلصات والتحويلات مؤثرة، بينما تظهر في التجزئة بيانات نقاط البيع والمخزون والموردين، وفي الأنشطة المهنية تبرز التراخيص والتوقيعات ومسؤولية تقديم الخدمة.
التستر في المتاجر الإلكترونية
لا يخرج النشاط الإلكتروني من نطاق النظام. قد يستخدم غير السعودي سجلاً أو حساباً بنكياً أو وثيقة متجر باسم شخص آخر، بينما يدير المنصة والحملات والمخزون وخدمة العملاء ويستفيد من الإيراد.
وتساعد سجلات المنصة وبوابات الدفع وعناوين الدخول وعقود الشحن في تحديد صاحب السيطرة الفعلية.
ومع ذلك، لا يُفترض أن كل متجر يديره موظف تقني أجنبي نشاط مستتر. يجب فحص الملكية، والعقود، والحساب الذي تُودع فيه الإيرادات، ومن يقرر التصرف في الأموال، وما إذا كان المدير يحصل على أجر أم على كامل الناتج الاقتصادي.
الشراكة غير الموثقة مع غير السعودي
قد يتفق الطرفان شفهياً على أن رأس المال والأرباح مناصفة، لكن يُسجل النشاط باسم السعودي وحده لتجاوز متطلبات الترخيص. هذه ليست مجرد مشكلة في إثبات حصة الشريك فقد تكشف ممارسة غير مرخصة وتفتح باب المسؤولية الجزائية والمالية.
إذا كانت الرغبة في الشراكة حقيقية، فالطريق الآمن هو تأسيس العلاقة وفق الأنظمة واستكمال الموافقات المطلوبة، لا كتابة عقد جانبي يخالف الواقع المسجل. العقد الباطن لا يحول النشاط المخالف إلى استثمار مشروع.
منح صلاحيات مطلقة بلا رقابة
التفويض بذاته أداة مشروعة، لكنه يصبح خطراً عندما يشمل الحسابات والعقود والتوظيف والتسعير والاقتراض والتصرف في الأرباح دون حدود أو تقارير أو مراجعة. كلما اقترب المفوض من سلطة المالك واختفى صاحب المنشأة من القرار، احتاجت العلاقة إلى تفسير ومستندات أقوى.
يُستحسن أن يحدد قرار التفويض نوع العمليات، والسقف المالي، ومدة الصلاحية، والحالات التي تتطلب موافقة إضافية. كما يجب إلغاء الصلاحيات فور انتهاء العلاقة وتوثيق التسليم والاستلام.
كيف يتم إثبات التستر التجاري؟
يجيز النظام الاستدلال بوسائل الإثبات المتاحة، وتعمل جهات الضبط والتحقيق على جمع صورة مترابطة عن النشاط. لا ينحصر الإثبات في اعتراف مكتوب، ولا في وجود عقد صوري لأن السيطرة الفعلية قد تظهر من الأدلة المالية والإدارية والرقمية وشهادات المتعاملين.
الأدلة المالية والمصرفية
توضح كشوف الحسابات مصدر رأس المال ومسار الإيرادات ومن ينتفع بها. وقد تكشف حوالات دورية إلى صاحب السجل مقابل احتفاظ الطرف الآخر ببقية الدخل، أو تحويل أرباح المنشأة إلى حسابات شخصية، أو إنفاقاً لا يتناسب مع الأجر المعلن.
وتُقارن البيانات بالفواتير والإقرارات والعقود حتى لا تُفسر الحوالات خارج سياقها.
ولا ينبغي وصف أي تحويل مرتفع بأنه دليل قاطع؛ فقد يكون قرضاً أو سداداً أو عمولة مشروعة. المطلوب إثبات سببه ووثائقه وعلاقته بالنشاط.
العقود والتفويضات والسجلات
تكشف العقود من يوقع مع الموردين والعملاء، وتبين التفويضات حدود السلطة الممنوحة. كما تفيد محاضر الشركاء وقرارات الإدارة والدفاتر المحاسبية وتقارير المراجعة في إثبات ممارسة المالك لدوره أو غيابه عنه.
وتزداد قيمة المستند عندما يطابق الواقع. تفويض محدود على الورق لا يفيد إذا أظهرت المراسلات والحسابات أن المفوض يتصرف بلا قيد، كما أن وصف العامل بأنه مدير لا يمنع مساءلته إذا كان المشروع ملكه فعلياً.
الرسائل والأدلة الرقمية
قد تتضمن الرسائل أو البريد الإلكتروني تعليمات تبين من صاحب القرار ومن يطلب الإذن ممن. كما يمكن أن تظهر بيانات نقاط البيع والمتجر الإلكتروني وبوابات الدفع وأجهزة الدخول علاقة الأشخاص بالنشاط.
وتخضع سلامة الدليل ونسبته وتكامله للفحص؛ لذلك يجب حفظ المحادثة الأصلية وبياناتها وعدم تعديل الصور أو اقتطاعها بصورة تغير معناها.
الشهادة والمعاينة والقرائن
قد توضح إفادات العاملين والموردين والعملاء هوية من يتفاوض ويدفع ويتلقى الأرباح. وتفيد المعاينة في معرفة من يحتفظ بالمفاتيح والأختام والوثائق ويدير الموقع. لكن الشهادة مثل غيرها تُقيم مع بقية الأدلة ولا تُقتطع من سياق العلاقات الوظيفية.
مؤشر الاشتباه ليس حكماً بالإدانة
غياب المالك، أو وجود مدير أجنبي، أو منحه صلاحية توقيع، أو ارتفاع دخله، كلها وقائع قابلة للتفسير. لا تتحول إلى إدانة إلا بعد إثبات عناصر الجريمة وفق الإجراءات القضائية.
ولهذا يجب تجنب نشر اتهامات عن منشأة أو شخص لمجرد الاشتباه؛ فالمسار الصحيح هو تقديم المعلومات إلى الجهة المختصة وترك التحقق لها.
الجرائم والمخالفات في نظام مكافحة التستر
يميز النظام بين الجرائم التي تُحال إلى النيابة العامة والمحكمة الجزائية، وبين المخالفات التي تنظر فيها اللجنة المختصة. هذا التمييز مؤثر في الجهة والإجراء والعقوبة، ولا يجوز التعامل مع كل خلل في قواعد السوق على أنه جريمة تستر مكتملة.
تدور الجرائم الأساسية حول التمكين والممارسة غير المرخصة والاشتراك في ذلك، كما يجرّم النظام بعض الأفعال التي تعوق أعمال الضبط أو تخفي الأدلة وفق حدود النص.
عند وصف الواقعة، الأفضل ذكر ما حدث بدقة بدلاً من القفز إلى وصف جنائي. فعبارة سلّم كلمة مرور الحساب وترك لغير السعودي جميع الإيرادات أكثر فائدة من عبارة هو متستر، لأنها تمكن الجهة من فحص الوقائع دون مبالغة.
عقوبة التستر التجاري في السعودية
تختلف النتيجة بحسب ثبوت الجريمة، ودور كل شخص، وحجم النشاط والمتحصلات، وتعدد المشاركين، والظروف المشددة أو المخففة.
ويجب التفريق بين الحد الأعلى للعقوبة وبين العقوبة التي تقررها المحكمة في قضية بعينها. بحسب نظام مكافحة التستر، تشمل العقوبات والتدابير الممكنة:
- السجن مدة تصل إلى خمس سنوات.
- غرامة مالية تصل إلى خمسة ملايين ريال.
- مصادرة المتحصلات والأموال المرتبطة بالجريمة وفق الأحكام النظامية.
- إغلاق المنشأة أو حلها أو شطب سجلها أو إلغاء ترخيصها بحسب ما يقضي به الحكم والنظام.
- منع المحكوم عليه من مزاولة النشاط الاقتصادي محل الجريمة أو أي نشاط اقتصادي آخر مدة يحددها النظام أو الحكم في نطاقه.
- نشر ملخص الحكم النهائي على نفقة المحكوم عليه وفق الضوابط.
- إبعاد غير السعودي بعد تنفيذ الحكم وسداد الالتزامات، ومنعه من دخول المملكة للعمل وفق الأنظمة.
| الأثر | ما يجب فهمه |
|---|---|
| السجن والغرامة | حداهما الأعلى لا يعني تطبيقهما كاملاً في كل قضية |
| المصادرة | تستهدف المتحصلات والأموال التي يثبت ارتباطها بالجريمة |
| شطب السجل أو إلغاء الترخيص | أثر يمس استمرار الكيان والنشاط بعد الحكم |
| الإبعاد | يخص غير السعودي المحكوم بإدانته بعد استكمال ما يلزم نظاماً |
| النشر | يتعلق بالحكم النهائي وبالضوابط النظامية، لا بمجرد الاتهام |
ولا توجد عقوبة مستقلة أخف باسم «عقوبة التستر لأول مرة» تطبق تلقائياً. عدم وجود سابقة قد يدخل ضمن ظروف تقدير العقوبة، لكنه لا يلغي الحد النظامي ولا يحول الجريمة إلى مخالفة بسيطة.
مسؤولية صاحب السجل والمدير والمحاسب
لا تُبنى المسؤولية على المسمى الوظيفي فقط. صاحب السجل قد يكون فاعلاً إذا علم بالترتيب ومكّن منه، وقد يكون ضحية لاستعمال اسمه دون علمه إذا استطاع إثبات ذلك.
والمدير قد يكون موظفاً نظامياً، أو شريكاً في الجريمة إذا شارك في إخفاء الحقيقة أو إدارة النشاط المستتر. والمحاسب لا يُدان لمجرد أداء عمله، لكن مسؤوليته قد تُبحث إذا تعمد إعداد قيود أو مستندات لإخفاء المتحصلات أو قدم مساعدة واعية على ارتكاب الجريمة.
وتُفحص مسؤولية الشخص الاعتباري أيضاً وفق أحكام النظام متى ارتكبت الجريمة لمصلحته أو باسمه ضمن الشروط المقررة، مع بقاء المسؤولية الشخصية لمن شارك.
ماذا يحدث بعد الاشتباه أو تقديم البلاغ؟
تمر القضية بمراحل تختلف باختلاف مصدر المعلومة وقوتها. قد تبدأ ببلاغ، أو نتيجة جولة تفتيشية، أو تحليل بيانات، أو معلومات واردة من جهة أخرى. ثم تجمع جهة الضبط المعلومات وتتحقق من المنشأة. المسار العام يكون على النحو الآتي:
- تلقي البلاغ أو رصد مؤشرات تستدعي التحقق.
- التحري وفحص النشاط والبيانات والمستندات.
- مباشرة إجراءات الضبط وجمع الأدلة عند وجود مسوغ.
- إحالة شبهة الجريمة إلى النيابة العامة للتحقيق.
- استجواب المتهمين وسماع الأقوال وفحص الأدلة والخبرة المالية أو الرقمية عند الحاجة.
- حفظ القضية عند عدم كفاية موجب السير فيها، أو إحالتها إلى المحكمة الجزائية بلائحة دعوى.
- نظر المحكمة في الأدلة والدفوع وإصدار الحكم.
- الاعتراض على الحكم خلال المدة النظامية المثبتة في صك الحكم.
وجود مخالفة في المنشأة لا يعني حتماً إحالة صاحبها بجريمة تستر؛ فقد ينتهي الفحص إلى مخالفة أخرى أو إلى عدم ثبوت الاتهام. وفي المقابل، تنظيم الأوراق بعد بدء القضية لا يمحو وقائع سابقة إذا أثبتتها البيانات والحسابات.
طريقة تقديم بلاغ تستر تجاري
تتيح وزارة التجارة قنوات رسمية لتلقي البلاغات، ومنها خدمة إبلاغ المنشآت عن حالات التستر والقنوات التي تعلنها الوزارة.
وينبغي التحقق من قناة الخدمة المحدثة وقت التقديم، لأن أسماء التطبيقات ومسارات الدخول قد تتغير. ليكون البلاغ قابلاً للتحقق، يُفضل أن يتضمن:
- اسم المنشأة وموقعها ونشاطها، ورقم السجل إن كان متاحاً.
- بيانات الأشخاص المرتبطين بالواقعة بالقدر المعروف للمبلغ.
- وصفاً زمنياً محدداً: من يدير؟ ومن يمول؟ وكيف توزع العوائد؟
- مستندات أو رسائل أو فواتير أو معلومات مصرفية حصل عليها المبلغ بطريقة مشروعة.
- أسماء شهود أو موردين يمكن الرجوع إليهم عند الحاجة.
- بيان مصدر المعلومة، والتمييز بين ما شاهده المبلغ وما سمعه من الآخرين.
لا يُنصح بالحصول على الأدلة عن طريق اختراق حساب، أو سرقة مستند، أو انتحال صفة، أو نشر الاتهام على وسائل التواصل. هذه الأفعال قد تنشئ مسؤولية منفصلة، بينما تستطيع الجهة المختصة طلب البيانات من مصادرها النظامية.
مكافأة المبلغ عن التستر
قد يستحق المبلغ مكافأة تصل إلى 30% من الغرامة المحصلة، وفق الشروط والضوابط وبعد تحقق النتائج المطلوبة. ولا تُصرف المكافأة بمجرد إرسال البلاغ إذ ترتبط بجدية المعلومات، وإسهامها في ثبوت الجريمة، وصدور الحكم وتحصيل الغرامة.
وألا يكون طالب المكافأة ممن لا تنطبق عليهم شروطها. وأكدت وزارة التجارة في توضيحها بشأن مكافأة المبلغين أن النسبة هي حد أعلى وليست مبلغاً مضموناً لكل بلاغ.
الإعفاء عند المبادرة بالإبلاغ
قرر النظام إمكان إعفاء من بادر بالإبلاغ وفق شروط وضوابط، وليس إعفاءً آلياً لكل من يعترف. ومن أبرز شروط الإعفاء التي أوضحها البرنامج الوطني لمكافحة التستر أن يكون البلاغ قبل اكتشاف الجريمة؟
وأن يؤدي إلى ضبط بقية المرتكبين أو الأموال أو الوسائط أو المتحصلات، مع التعاون وتقديم المعلومات اللازمة. ويبقى القرار للمحكمة في حدود النظام، ولا يمتد إلى الالتزامات الزكوية والضريبية.
لذلك يجب قبل الإقدام على هذا المسار تحديد توقيت اكتشاف الجريمة بدقة، ودور المبلغ، وما لديه من أدلة، وما إذا كانت الجهات قد بدأت إجراءاتها. تقديم رواية ناقصة أو التخلص من المستندات قد يهدم شروط الاستفادة ويزيد الموقف سوءاً.
كيف تحمي المنشأة نفسها من شبهة التستر؟
الامتثال الحقيقي يظهر في التشغيل اليومي. لا تكفي وثيقة عامة تقول إن المالك يشرف على النشاط إذا كانت الحسابات والقرارات كلها بيد شخص آخر. وتبدأ الحماية بتوزيع واضح للصلاحيات وربط كل حركة مالية بسببها ومستندها.
قائمة امتثال عملية
- افتح حساباً بنكياً باسم المنشأة، وافصل أموالها عن الحسابات الشخصية.
- اجعل الإيرادات والمصروفات تمر عبر قنوات المنشأة، مع فواتير وقيود قابلة للمراجعة.
- وثق عقود العاملين والمديرين، وحدد الأجر والحوافز وطبيعة العمل.
- ضع سقوفاً مالية للتفويضات، واعتمد موافقة إضافية للعمليات الجوهرية.
- احتفظ بمحاضر القرارات والتقارير الدورية التي تثبت متابعة المالك أو الشركاء.
- راجع صلاحيات الدخول إلى البنوك والمنصات الحكومية عند تعيين أي مدير أو انتهاء علاقته.
- تحقق من أن النشاط الفعلي يطابق السجل والتراخيص والموافقات القطاعية.
- لا تستخدم حساب عامل أو قريب لاستقبال قيمة المبيعات ولو بصورة مؤقتة.
- وثق القروض ورأس المال والعمولات ونسب الأداء حتى يمكن تفسير التحويلات.
- نفذ مراجعة دورية للمخزون والمبيعات والموردين وحركة النقد.
يرتبط الامتثال كذلك بصحة بيانات القيد؛ إذ يشمل استخراج وتعديل السجل التجاري قيد المنشأة وتحديث نشاطها أو عنوانها أو بيانات مالكها، مع التمييز بين تعديل البيانات والتأكيد السنوي المطلوب لاستمرار صحة السجل.
ماذا تفعل عند اتهامك بالتستر التجاري؟
التصرفات الأولى مؤثرة؛ لأن القضية غالباً تعتمد على كمية كبيرة من البيانات المالية والإلكترونية. لا تحذف الرسائل أو تغير القيود أو تنشئ عقوداً بأثر رجعي، فذلك قد يضر بالمصداقية ويثير شبهة إخفاء الأدلة.
كما لا تنسق رواية موحدة مع الأطراف أو تتواصل مع الشهود للضغط عليهم. ابدأ بهذه الخطوات:
- احصل على بيان واضح للوقائع أو الإجراء المتخذ والجهة التي تباشره.
- احفظ نسخة أصلية من العقود والكشوف والمراسلات والتفويضات.
- أعد تسلسلاً زمنياً يوضح بداية النشاط ومصادر رأس المال وتغير الصلاحيات.
- اربط التحويلات الكبيرة بعقودها وفواتيرها وأسبابها المحاسبية.
- حدد من كان يملك صلاحيات البنك ونقاط البيع والمنصات في كل فترة.
- أثبت أعمال الرقابة التي قام بها المالك: اعتماد عقود، جرد، تقارير، اجتماعات وقرارات.
- لا تقدم تفسيراً تخمينياً لمستند لا تعرف سببه تحقق منه أولاً.
وتختلف مذكرة الدفاع في قضية تستر تجاري باختلاف موضع الخلل في الاتهام؛ فقد يتركز الدفاع على انتفاء التمكين، أو عدم ممارسة النشاط للحساب الخاص، أو مشروعية التفويض، أو عدم نسبة الدليل الرقمي، أو غياب العلم، أو وجود ترخيص استثماري صحيح.
تتطلب قضايا التستر مراجعة محاضر الضبط وكشوف الحسابات والتفويضات وطبيعة السيطرة الفعلية على المنشأة، لذلك تساعد مراجعة الملف التجاري ومستنداته على تحديد موضع الاتهام وترتيب الدفوع المرتبطة بالتمكين والإدارة والعوائد المالية.
أخطاء شائعة تزيد مخاطر المنشأة
بعض الأخطاء لا تثبت الجريمة وحدها، لكنها تجعل تفسير العلاقة أصعب وتوفر مؤشرات متعددة في وقت واحد:
- ترك المدير يتعامل مع البنك من هاتفه الشخصي دون رقابة أو حدود.
- تسجيل عامل بأجر منخفض بينما يتلقى تحويلات كبيرة غير موثقة.
- تسليم الأختام وكلمات المرور من دون سجل للصلاحيات.
- دفع أرباح أو عمولات نقدية لا تظهر في الحسابات.
- عدم معرفة المالك بحجم المبيعات والمخزون والالتزامات.
- توقيع عقد إدارة شكلي لا يطابق ما يحدث فعلياً.
- استعمال حساب شخصي لنقاط البيع أو التحويلات التجارية.
- إبقاء صلاحيات مدير سابق بعد انتهاء علاقته بالمنشأة.
- محاولة تعديل المستندات أو حذف المحادثات بعد بدء الاستفسار.
- الاعتقاد أن صلة القرابة أو الثقة الشخصية تمنع تطبيق النظام.
الحل ليس سحب كل صلاحية من المدير؛ فهذا قد يعطل العمل. المطلوب توزيعها بطريقة قابلة للتفسير والمراجعة، مع احتفاظ المالك أو مجلس الإدارة بالقرارات التي تعبر عن الملكية والسيطرة الاقتصادية.
أسئلة شائعة عن التستر التجاري في السعودية
وش معنى التستر التجاري باختصار؟
تمكين غير السعودي من ممارسة نشاط اقتصادي غير مرخص له به لحسابه الخاص، باستخدام ترخيص أو موافقة شخص آخر.
هل إدارة الوافد للمحل تعتبر تستراً؟
لا، إلا إذا كان يمارس النشاط لحسابه ويتحكم في أمواله وأرباحه، بينما يكون صاحب السجل مجرد واجهة.
هل تفويض العامل على الحساب البنكي ممنوع؟
ليس ممنوعاً بذاته، لكن التفويض المطلق وانفراد العامل بالأموال قد يشكلان مؤشرات تستوجب التحقق.
هل نسبة الأرباح للمدير تعد تستراً؟
ليست بالضرورة، فقد تكون حافزاً موثقاً. وتظهر الشبهة إذا استحوذ المدير فعلياً على الأرباح وتحمل نتائج النشاط.
كم عقوبة التستر التجاري لأول مرة؟
لا توجد عقوبة ثابتة للمرة الأولى. وقد تصل إلى السجن خمس سنوات وغرامة خمسة ملايين ريال، بحسب القضية.
هل السجل باسم الزوجة يحمي الزوج من المسؤولية؟
لا؛ فالمسؤولية تُحدد وفق التمويل والإدارة والعوائد ودور كل طرف، وليس بحسب اسم صاحب السجل فقط.
كيف أثبت أن العامل مدير وليس متستراً عليه؟
بعقد واضح، وأجر موثق، وصلاحيات محددة، وحسابات منتظمة، وإثبات متابعة المالك واحتفاظه بالقرارات الأساسية.
التستر التجاري في السعودية لا يُقاس بجنسية من يدير المنشأة أو باتساع صلاحياته وحدهما، بل بحقيقة العلاقة المالية والإدارية: من يمارس النشاط لحسابه، ومن يتحمل مخاطره، ومن يسيطر على قراراته ويحصل على عوائده.
لذلك تحمي العقود الواضحة، والحسابات المنتظمة، والتفويضات المحددة، والمتابعة الفعلية صاحب المنشأة من الممارسات التي قد تثير الاشتباه.
تمت مراجعة وتدقيق المحتوى من فريق المحامين المرخصين في منصة المحامين في جدة، استناداً إلى المصادر الرسمية المشار إليها. وتخضع الإجراءات والخدمات للتحديث من الجهة المختصة.